La mutuelle chiot se souscrit dès les premiers mois de vie, à condition que l’animal soit identifié par puce électronique ou par tatouage. L’assurer avant le premier souci de santé évite que celui-ci soit ensuite exclu comme affection préexistante. Cet article détaille l’âge d’entrée, les conditions d’adhésion, les délais de carence, les garanties utiles la première année et le prix à prévoir.
À partir de quel âge une mutuelle chiot est-elle possible ?
L’âge d’entrée dépend de l’assureur. Dans le contrat étudié pour cet article, un chien peut être assuré de 3 mois à 7 ans inclus. Un chiot de 2 mois n’est donc pas accepté partout, et il faut vérifier ce seuil avant de comparer les prix.
Adhérer tôt présente un avantage concret : le dossier médical est vierge, aucune maladie n’a pu être déclarée avant la signature. Pour situer ce choix dans la vie du chien, la page sur le bon moment pour souscrire une mutuelle pour chien complète ce point.
Les conditions à remplir pour assurer son chiot
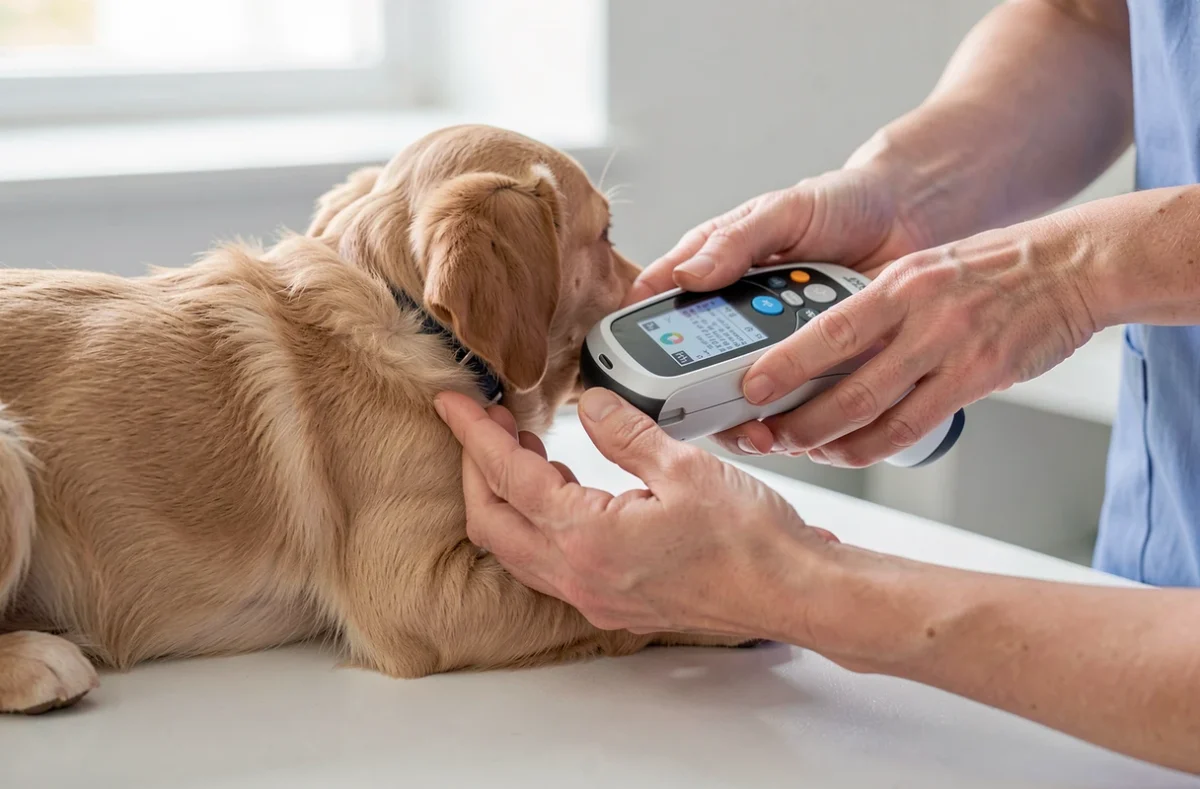
La première condition est l’identification : sans puce électronique ou tatouage, l’assureur ne peut pas ouvrir de contrat santé. Le numéro d’identification figure sur le dossier de souscription.
Le carnet de vaccination est moins décisif qu’on le croit. Chez l’assureur consulté, aucun certificat vétérinaire ni questionnaire de santé n’est demandé, même si la primovaccination n’est pas terminée. En revanche, les maladies qu’un vaccin permet d’éviter ne sont pas couvertes si le chiot n’a pas été vacciné.
Certains profils sont refusés : les chiens vivant en meute et ceux utilisés pour l’élevage ou la garde professionnelle ne sont pas assurables dans ce contrat. Un contrat résilié par un assureur animalier dans les deux années précédentes bloque aussi la souscription.
Les soins des premières semaines, comme l’alimentation, relèvent du budget courant et pas de l’assurance. Le guide sur l’alimentation d’un chiot de 2 mois aide à anticiper ces dépenses. La race joue aussi sur la formule choisie, comme le montre l’exemple de la mutuelle adaptée au Westie.
Délai de carence : quand le chiot est-il vraiment couvert ?
Le délai de carence est la période qui suit la signature, pendant laquelle certains soins ne sont pas remboursés. Il varie selon la nature du soin :
- Accident : de 2 à 7 jours, certains contrats couvrant même immédiatement.
- Maladie : de 1 à 2 mois, 30 jours pour les contrats les plus rapides.
- Chirurgie : de 2 à 6 mois, soit de 60 à 180 jours.
Le forfait prévention n’a souvent aucune carence. Quelques contrats allongent le délai pour la dysplasie, la hernie discale ou la rupture des ligaments croisés.
Une maladie déclarée pendant la carence n’est jamais remboursée : elle est traitée comme une affection préexistante, exclue définitivement du contrat. Ce point pèse lourd chez un chiot, dont les premiers mois sont ceux de la primovaccination et des premières fragilités digestives.
La carence ne dépend pas de la franchise. Les contrats vendus sans franchise, détaillés dans la page sur l’assurance chien sans franchise, appliquent eux aussi leurs délais.
Les garanties utiles la première année
Trois niveaux se rencontrent : accident seul, accident et maladie, formule complète. Pour un chiot, la formule accident et maladie couvre l’essentiel des risques d’une première année, qui sont l’ingestion d’un objet, la chute et la gastro-entérite. Les critères généraux de comparaison sont détaillés dans l’article sur les garanties d’une assurance santé canine.
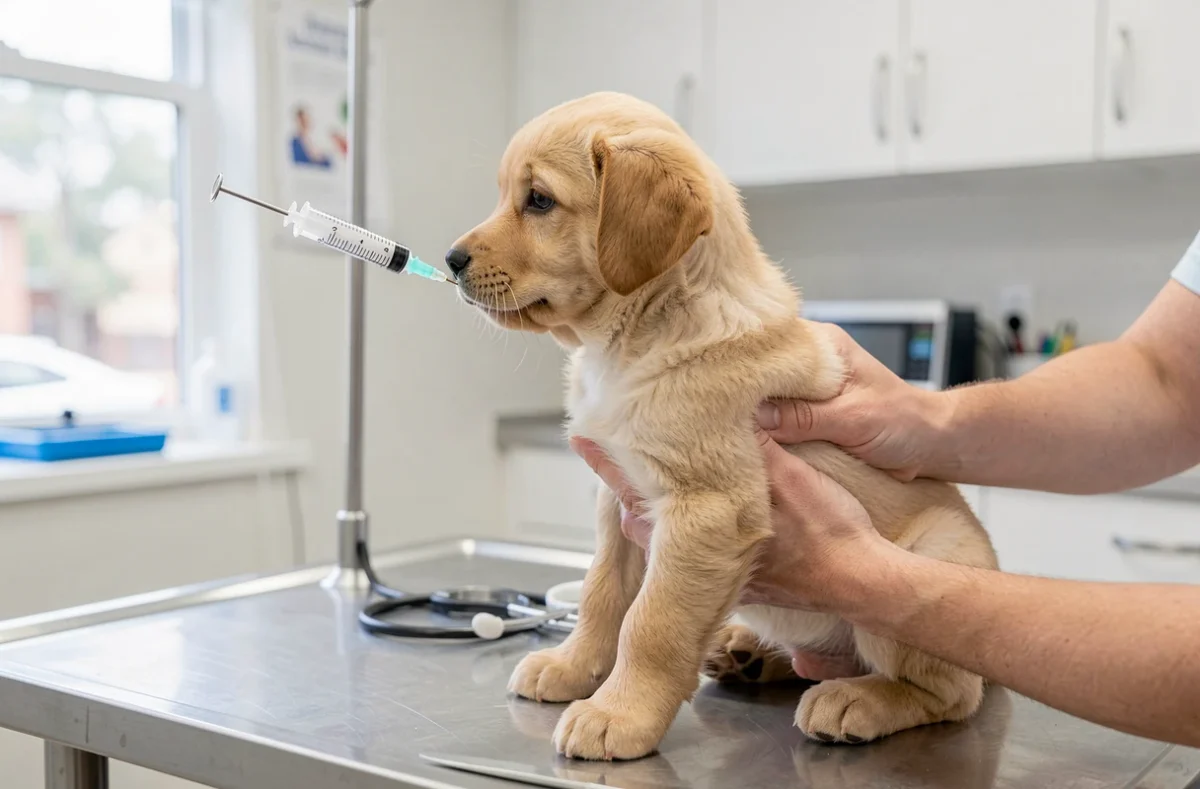
Le forfait prévention rembourse une partie des soins courants. Chez l’assureur consulté, il va jusqu’à 40€ par an, sans franchise, et couvre les vaccins, le bilan de santé et, chez le vétérinaire, les antiparasitaires et la stérilisation. Le vaccin contre la rage en est exclu.
Ce forfait reste modeste face à la primovaccination. Trois injections de CHPPiL coûtent environ 150 à 220€, et un rappel de 49 à 73€. Le forfait absorbe donc une fraction de la dépense, sans la couvrir.
Les maladies héréditaires et congénitales sont exclues quelle que soit la formule, tout comme les affections préexistantes, les actes esthétiques et les soins d’hygiène. La liste complète figure toujours dans les conditions générales.
Taux de remboursement, plafond et franchise pour un chiot
Trois réglages déterminent ce que la mutuelle rembourse réellement : le taux de remboursement, le plafond annuel et la franchise. Un taux élevé avec un plafond bas laisse une facture importante en cas de chirurgie, alors qu’un plafond confortable protège d’un accident lourd.
Chez un chiot, mieux vaut regarder le plafond en premier, car les accidents graves coûtent plus cher que les soins courants. La franchise, par acte ou annuelle, se choisit ensuite selon le budget mensuel que l’on accepte de payer.
Combien coûte une mutuelle chiot ?
D’après le baromètre d’août 2026 de LeComparateurAssurance.com, cité par Santiane, les cotisations se situent le plus souvent entre 12€ et 46€ par mois selon le niveau de garanties. Ce sont des repères de marché : seul un devis personnalisé donne le prix réel.
La formule choisie et le forfait prévention font monter la cotisation. La race, la taille et la zone géographique jouent aussi, comme l’âge de l’animal qui fait évoluer le tarif au fil des années.
Comparer plusieurs devis à garanties égales, en vérifiant l’âge d’entrée, les carences et les exclusions, reste la méthode la plus fiable. Un chiot assuré tôt, avec un contrat lu en entier avant signature, évite la plupart des mauvaises surprises au moment du premier remboursement.